
Платежі дедалі частіше стають непомітною частиною цифрового досвіду: гроші можна переказувати не лише на картку, а й безпосередньо на рахунок чи цифровий гаманець, а наступним етапом можуть стати транзакції, які за дорученням користувача ініціюватиме штучний інтелект.
Про те, як змінюється глобальна платіжна екосистема, яку роль у ній відіграватимуть Visa Direct, стейблкоїни та ШІ і які можливості це відкриває для України, PaySpace Magazine розповів старший директор, голова Visa Direct у регіоні Східної та Південно-Східної Європи, Центральної Азії та Кавказу Олександр Стельмах
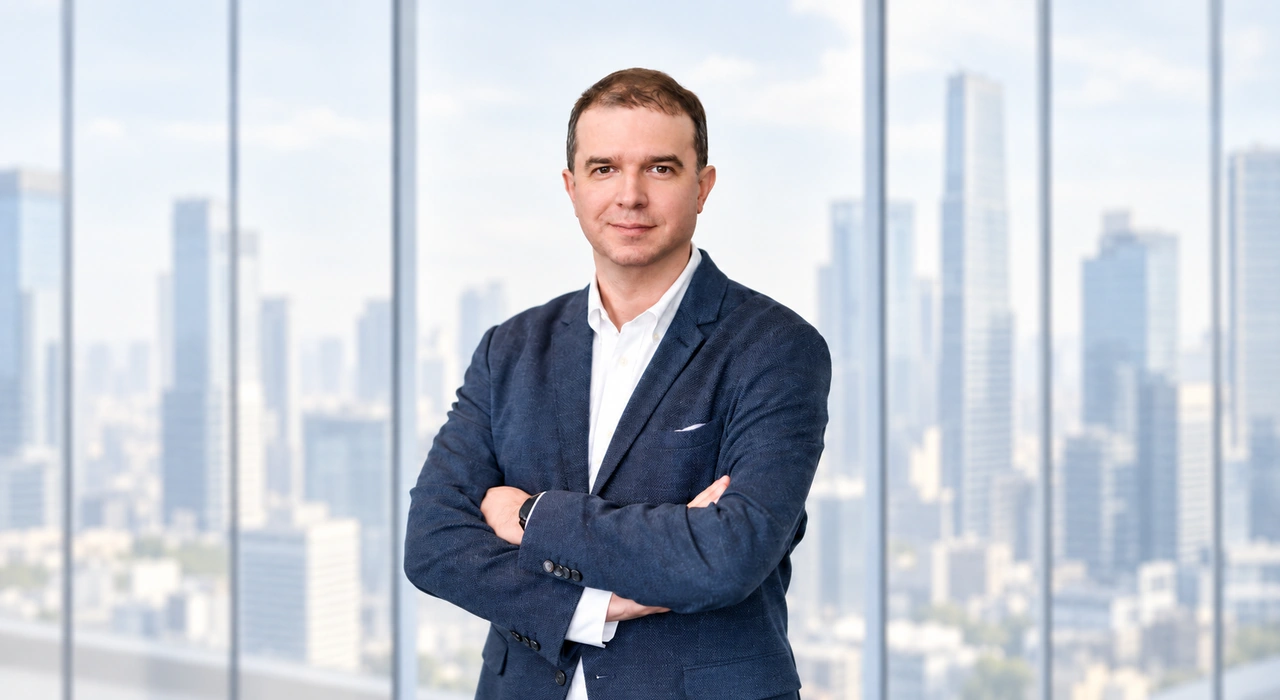
Олександр Стельмах, старший директор, голова Visa Direct у регіоні Східної та Південно-Східної Європи, Центральної Азії та Кавказу
Платіжна індустрія швидко змінюється: фінансові послуги інтегруються в інші цифрові сервіси, зростає популярність embedded finance та super apps. Як на цьому тлі змінюється роль міжнародних платіжних систем?
Роль міжнародних платіжних систем сьогодні вже набагато ширша, ніж просто обробка транзакцій. Ми поступово рухаємося до ери «невидимих» платежів, де оплата стає частиною інших цифрових досвідів.
Користувач не хоче сприймати платіж як окрему дію. Він очікує, що фінансова послуга буде доступна саме в той момент, коли виникла потреба, і на платформі, де він зараз перебуває: у застосунку, на маркетплейсі, у соцмережі тощо.
Задача Visa у цій новій екосистемі — надати глобальну платіжну інфраструктуру, яка забезпечує рух грошей у будь-якому форматі: від традиційного карткового переказу та вбудованої транзакції на цифровій платформі до платежів, які ініціюватиме штучний інтелект.
Які нові продукти або сервіси у сфері руху грошей зараз є пріоритетними для Visa?
Ми постійно вдосконалюємо внутрішні та транскордонні платежі, які здійснюються через Visa Direct — нашу глобальну платформу переказів, що доступна в більш ніж 195 країнах і територіях, працює з понад 160 валютами та об’єднує понад 650 партнерів по всьому світу (докладніше читайте у дослідженні).
Однак важливо, що Visa Direct — це не лише про перекази на картки. Ми активно розвиваємо напрямки Visa Direct to Account та Visa Direct to Wallet, які дозволяють перераховувати гроші напряму на рахунок або цифровий гаманець отримувача, а також В2В-перекази та розрахунки в стейблкоїнах.
У нашому регіоні ми також виходимо за межі традиційної карткової моделі. У 2025 році саме тут уперше з усіх країн Центральної та Східної Європи, Близького Сходу та Африки (СЕМЕА) Visa спільно з киргизьким Киргизкоммерцбанком реалізували проєкт розрахунків у стейблкоїнах. А з Alif Bank у Таджикистані ми запустили ще один пілот, що став першим у регіоні СЕМЕА — Visa Direct Account and Wallet для китайських цифрових гаманців.
Звісно, попереду ще багато нових продуктів та сервісів. Наш ключовий пріоритет полягає в тому, щоб люди та бізнес могли зручно й безпечно переміщувати кошти між різними точками глобальної фінансової системи, незалежно від того, чи йдеться про картку, банківський рахунок або цифровий гаманець.
Ця трансформація стосується не лише нових продуктів, а й самої логіки класифікації платіжних операцій. Дедалі важливішим стає розмежування між традиційною оплатою товарів і послуг та операціями, сутність яких полягає саме у переміщенні коштів.
Читайте також: Visa тестує розрахунки у стейблкоїнах
Одним із прикладів такого переходу в Україні стали зміни в механізмі проведення операцій із купівлі ОВДП у Дії картками Visa. Чому виникла потреба змінити підхід до таких операцій і чому згодом було вирішено повернутися до попередньої моделі?
У глобальній платіжній індустрії поступово змінюється підхід до класифікації операцій, пов’язаних із рухом коштів. Йдеться, зокрема, про операції, які за своєю економічною суттю є не оплатою товару чи послуги, а переміщенням коштів, наприклад поповненням рахунку або придбанням інвестиційних інструментів.
Для таких сценаріїв Visa розвиває окрему модель Visa Direct, до якої належать, зокрема, Account Funding Transactions, або AFT. Вона дає змогу коректніше класифікувати операції відповідно до їхньої економічної суті і надавати емітенту картки більш детальні дані що стосуються саме переказу коштів.
Цей підхід поступово впроваджується на різних ринках, і Україна також рухається в цьому напрямі. Водночас перехід потребує узгодженої технічної готовності всіх учасників платіжної екосистеми. Важливо, щоб нова класифікація коректно відображалася у внутрішніх системах банків і не змінювала звичні для клієнтів умови проведення операцій.
Тому, враховуючи поточну готовність платіжної інфраструктури, було вирішено наразі зберегти попередній механізм. Сьогодні купівля ОВДП у Дії картками Visa відбувається у звичному для користувачів режимі.
Наступний крок полягає в тому, щоб синхронізувати готовність банків та інших учасників екосистеми і забезпечити перехід на нову модель без негативного впливу на клієнтський досвід.
Якщо перейти від інфраструктурних змін до користувацького досвіду, які тенденції у поведінці споживачів сьогодні найбільше впливають на ринок переказів і платежів? Які сценарії використання Visa Direct зростають найшвидше?
Сьогодні споживач встановлює новий стандарт для фінансових сервісів: усе має бути швидким, простим, безпечним і доступним. Люди більше не готові чекати кілька днів, щоб отримати повернення коштів, виплату зароблених грошей чи переказ від родичів чи партнерів за кордоном. За нашими дослідженнями, близько 90% цифрових підприємців по всьому світу вважають швидкий доступ до переказаних коштів дуже або надзвичайно важливим.
Відповідно, серед сценаріїв Visa Direct найшвидше зростають ті, що забезпечують максимальну швидкість і простоту переказів: P2P-перекази за номером телефону та запити на оплату, які усувають потребу вручну вводити реквізити картки, транскордонні бізнес-перекази, що дозволяють здійснювати прямі розрахунки з контрагентами без використання класичних банків-кореспондентів, а також платіжні рішення на базі стейблкоїнів.
Читайте також: Visa та Mastercard приєдналися до Альянсу агентських платежів
Visa активно розвиває сервіс Visa Direct Request to Pay. Наскільки він уже прижився серед українських користувачів і бізнесу та які переваги має порівняно з традиційними переказами?
Попит на Visa Direct Request to Pay упевнено зростає, адже це рішення вирішує дуже просту, але водночас фундаментальну проблему традиційних переказів: одержувачу потрібно передати платнику свої реквізити, а платнику — правильно їх ввести. Завдяки ж Request to Pay одержувач коштів надсилає платнику запит із зазначенням суми та строку оплати. Платник бачить його у своєму банківському застосунку і може підтвердити або відхилити платіж.
Найпростіший приклад — вечеря з друзями. Замість того, щоб скидати одне одному номери карток і нагадувати, хто кому що винен, можна просто надіслати запит на оплату.
Але потенціал рішення значно ширший. Особливо воно корисне для малого та мікробізнесу. Наприклад, репетитор може надсилати клієнту запит на оплату після кожного заняття, а майстер, який лагодить побутову техніку, — після виконання роботи. Невеликий бізнес, який продає онлайн, але не має інтернет-еквайрингу, може використовувати Request to Pay як простий цифровий інструмент для отримання платежів: надіслати клієнту запит на оплату товару чи послуги без необхідності диктувати реквізити.
І тут є ще один важливий аспект — контроль. Клієнт отримує конкретний запит і вирішує, чи підтверджувати його після того, як переконається, що товар отримано або послугу надано. Це робить процес прозорішим і дає платнику більше контролю над здійсненням платежу.
Visa тестує рішення на базі стейблкоїнів для міжнародних переказів і розрахунків. Наскільки стейблкоїни вже наблизилися до широкого використання у міжнародних переказах і розрахунках? Які переваги вони можуть дати бізнесу та користувачам?
Стейблкоїни й справді стрімко перетворюються з технологічного експерименту на складову глобальної платіжної інфраструктури.
Їхня цінність полягає насамперед не в криптовалютній природі, а у можливості створити швидший, програмований і потенційно ефективніший спосіб пересилання коштів. Стейблкоїни прив’язані до фіатних валют, як-от долар США, тому поєднують переваги цифрових активів із більш передбачуваною вартістю.
Особливо цей потенціал розкривається у транскордонних платежах. У регіонах, де традиційні перекази складні, дорогі або тривалі, стейблкоїни дозволяють переміщувати кошти швидше та з меншою кількістю посередницьких етапів.
Для бізнесу важлива ще одна перевага — можливість працювати без часових обмежень традиційної банківської інфраструктури. На тлі стрімкої глобалізації навіть найменших підприємств завдяки інтернету це матиме особливе значення для компаній, які працюють із великою кількістю міжнародних контрагентів.
Visa уже активно використовує можливості стейблкоїнів. З 2025 року ми запустили декілька глобальних пілотних проєктів на базі Visa Direct, зокрема, попереднє фінансування у стейблкоїнах для бізнесу та транскордонні виплати для креаторів і фрилансерів, що дозволяють швидше отримувати зароблені кошти. Станом на березень 2026 року річний обсяг стейблкоїн-операцій у нашій мережі сягнув близько 7 млрд доларів США. Ми також працюємо над випуском карток, прив’язаних до стейблкоїнів, разом із партнерами: наразі у світі вже реалізуються або перебувають у розробці понад 160 таких програм.
Тому я очікую, що використання стейблкоїнів у платіжній інфраструктурі тільки зростатиме. І Visa може сприяти цьому процесу, надаючи інфраструктуру для безпечного руху цифрових валют.
Читайте популярне: Visa запустила платформу для боротьби з кібератаками
Як Visa бачить майбутнє ШІ у платежах: персоналізація, fraud detection, автономні платежі чи щось інше?
Почнімо з того, що використання штучного інтелекту для боротьби із шахрайством — це вже не майбутнє, а реальність. Уже понад 30 років Visa застосовує ШI та машинне навчання для управління ризиками й боротьби з шахрайством і за останні п’ять років інвестувала близько $13 млрд у технології та інфраструктуру, що допомагають підвищувати безпеку платіжної екосистеми.
Цей напрямок застосування ШІ постійно розвивається. Наприклад, нещодавно ми представили Visa Threat Intelligence Platform — рішення, яке дозволить фінансовим установам виявляти кіберзагрози і швидше реагувати на потенційні атаки, запобігаючи фінансовим втратам.
Персоналізація — це теж важливий напрям. ШI дає банкам можливість перейти від масових до більш релевантних пропозицій. Наприклад, ще одне наше нове рішення Visa Trip Intelligence використовує аналітику даних, щоб допомогти банкам краще зрозуміти наміри клієнта щодо майбутньої подорожі та своєчасно запропонувати потрібні сервіси, переваги чи підтримку.
Але, мабуть, найбільш відчутні зміни, пов’язані з ШІ, торкнуться самого способу взаємодії людини з платежами.
Штучний інтелект уже сьогодні допомагає нам знаходити та порівнювати товари. За даними дослідження Visa Stay Secure, 77% українців використовували ШІ для шопінгу, зокрема для пошуку ідей для подарунків (54%), порівняння цін (47%), а також перевірки відгуків про товар та його рейтингу (43%). Наступний крок — коли ШІ не лише допомагатиме ухвалити рішення, а й здійснюватиме транзакції від нашого імені.
Найчастіше про це говорять в контексті покупок, але потенціал агентських платежів набагато ширший: ваш розумний цифровий помічник може, наприклад, здійснити переказ контрагенту або відправити грошовий подарунок на день народження дитині, яка навчається за кордоном.
Безумовно, основою агентських платежів мають бути довіра, безпека та контроль. Саме тому Visa працює над тим, щоб створити середовище, де штучний інтелект може ініціювати платежі лише в межах чітко визначених правил, з повним контролем користувача та найвищим рівнем захисту даних.
Як зміниться конкуренція між банками, fintech-компаніями у сфері платежів найближчими роками?
Конкуренція однозначно посилюватиметься. Але я не думаю, що майбутнє можна описати просто як протистояння банків і фінтехів.
Сьогодні межі між цими категоріями розмиваються: банки створюють цифрові платформи, фінтех-компанії отримують доступ до банківської інфраструктури, а користувач оцінює платіжних провайдерів уже не за формальною категорією, а за якістю досвіду.
Сучасні споживачі прагнуть фінансових продуктів, які відповідають їхнім потребам, інтересам та способу життя. У торішньому глобальному опитуванні 84% банківських клієнтів зазначили, що, ймовірно, перейшли б до банку, який надає релевантні інсайти для покращення управління фінансами, зокрема за допомогою ШІ. Це означає, що перевагу отримає той, хто краще розуміє клієнта і може запропонувати потрібний продукт у правильний момент.
Якщо говорити про Україну, які можливості для інновацій та міжнародних партнерств ви вважаєте найбільш перспективними зараз?
Україна має сильну цифрову культуру, розвинений діджитал-банкінг і користувачів, які швидко адаптуються до нових сервісів. Це створює сприятливі умови для розвитку некарткових і транскордонних платежів, рішень на базі ШІ, а в перспективі, за наявності відповідного регулювання, і стейблкоїнів.
Водночас сила українського ринку полягає не лише у впровадженні глобальних інновацій. Українські банки та фінтех-компанії вже довели, що здатні створювати рішення з потенціалом масштабування. Партнерство з міжнародними технологічними компаніями може допомогти інтегрувати ці продукти у глобальну платіжну екосистему та виводити їх на інші ринки.
Ознайомтеся з іншими популярними матеріалами:
У Дії можуть з’явитися фінансові сервіси від Visa
Visa та OpenAI запускають платежі через ШІ-агентів
Скільки грошей уберегла Visa від шахраїв